


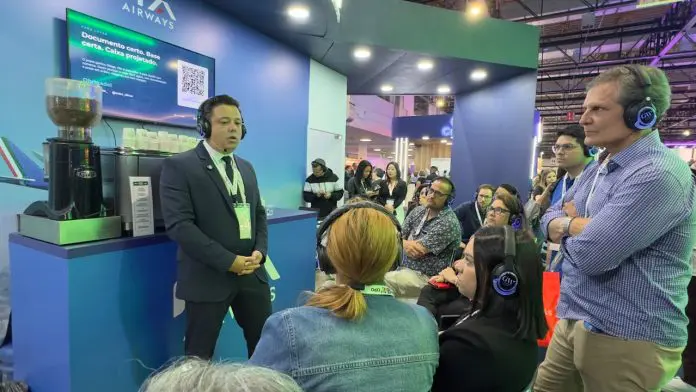

São Paulo (SP) – A Reforma Tributária e seus efeitos sobre a operação das agências de viagens foram tema de um treinamento realizado nesta quinta-feira (1º), no estande do Brasilturis durante a Abav Expo. Promovido pela Travel Global em parceria com o Brasilturis, o encontro reuniu profissionais do setor para discutir as mudanças previstas para 2027 e, principalmente, como as empresas podem se preparar para a transição sem comprometer margem, caixa e competitividade.
A apresentação foi conduzida por Fabio Silvestre, empresário, contador e consultor especializado em turismo e agências de viagens, e André Vidmar, executivo e consultor com atuação em estratégia e gestão. Enquanto Silvestre concentrou a análise nos aspectos tributários e contábeis, Vidmar abordou a necessidade de incorporar as mudanças ao planejamento estratégico e orçamentário das empresas.
Um dos principais alertas esteve relacionado aos prazos para as empresas enquadradas no Simples Nacional. Conforme apresentado no treinamento, as agências têm até 15 de outubro para a opção pelo Simples em 2027 e até 30 de outubro para optar pelo regime regular de IBS e CBS, modelo chamado durante a apresentação de Simples “híbrido”. A recomendação foi que a escolha seja feita a partir de uma análise dos números de cada empresa, considerando perfil dos clientes, formação de preços, possibilidade de aproveitamento de créditos e impacto sobre o fluxo de caixa.
A diferença entre os modelos ganhou atenção especial. No chamado Simples “puro”, IBS e CBS permanecem dentro do DAS, preservando uma rotina tributária mais próxima da atual. Para agências predominantemente voltadas ao lazer e ao consumidor pessoa física, o modelo pode fazer mais sentido, já que esse público não aproveita créditos tributários. A situação muda no segmento corporativo, porque clientes pessoa jurídica poderão considerar, na contratação de fornecedores, o volume de crédito gerado pela operação.
Já no Simples “híbrido”, IBS e CBS são apurados fora do DAS. Nesse cenário, a agência pode destacar integralmente os tributos na nota e permitir o aproveitamento do crédito pelo cliente empresarial, característica relevante para quem atua com viagens corporativas, eventos, incentivos e MICE. Em contrapartida, a empresa passa a ter uma operação tributária mais complexa, com apuração mensal, necessidade de sistemas preparados, conciliação por operação e atenção ao mecanismo de split payment.
Durante o treinamento, os especialistas destacaram que não existe uma escolha única adequada a todas as agências. Entre os pontos sugeridos para orientar a análise estão a participação de clientes empresariais na receita, o volume de compras capazes de gerar créditos e a capacidade de repassar IBS e CBS ao preço final. No caso das agências, foi ressaltado ainda que repasses a hotéis e companhias aéreas não representam créditos para a empresa, pois são deduzidos da base de cálculo.
Mudança chega também à operação
O impacto, porém, não ficará restrito ao departamento contábil. A apresentação mostrou que processos cotidianos das agências terão de ser revistos, inclusive na coleta de informações dos passageiros e clientes. A nova NFS-e contará com campos específicos para IBS e CBS, enquanto a emissão de documentos exigirá dados mais completos do comprador. A orientação é que CPF ou CNPJ, endereço e e-mail passem a ser coletados já no momento da reserva, evitando problemas posteriores na emissão fiscal.
Sistemas também entram na lista de prioridades. Até o fim deste ano, a recomendação apresentada é que as agências testem seus sistemas de NFS-e e integrações relacionadas ao BP-e, revisem contratos para deixar clara a diferença entre intermediação e pacote próprio e estruturem a tabela de preços para 2027. A partir de janeiro, será necessário acompanhar a emissão com IBS e CBS, realizar a conciliação das operações e observar os efeitos das mudanças sobre o caixa.
Planejamento para 2027
A parte final do treinamento ampliou a discussão para a gestão das empresas. A proposta apresentada por Vidmar foi transformar a Reforma Tributária em uma variável efetiva do planejamento de 2027, passando por diagnóstico da situação atual, definição de estratégia, plano de ação, orçamento e acompanhamento de indicadores. Entre os fatores a serem avaliados estão a composição entre lazer e corporativo, produto próprio e intermediação, política de preços, sistemas, contratos e treinamento das equipes.
O orçamento para o próximo ano também deverá considerar cenários diferentes para clientes pessoa física e jurídica, impactos do Simples puro e híbrido, fluxo de caixa, split payment e investimentos necessários em tecnologia e integração. A orientação apresentada foi acompanhar mensalmente indicadores como margem por perfil de cliente, participação das empresas na receita, créditos aproveitados, carga tributária efetiva e intervalo entre recebimentos e pagamentos.
Ao levar o treinamento para dentro da ABAV Expo, o Brasilturis amplia a programação de seu estande para além da cobertura jornalística e do relacionamento com parceiros, abrindo espaço também para conteúdos diretamente relacionados à gestão das empresas do trade. A Reforma Tributária, nesse contexto, deixa de ser uma discussão distante para entrar na rotina das agências, exigindo decisões sobre tributação, preço, processos e planejamento antes da chegada de 2027.
As palestras seguirão acontecendo durante o segundo dia da Abav Expo. Além disso, o Brasilturis disponibiliza sua mais recente edição impressa, que traz o assunto como o tema principal.